穆迪维持金沙集团稳定评级,滨海湾金沙成关键
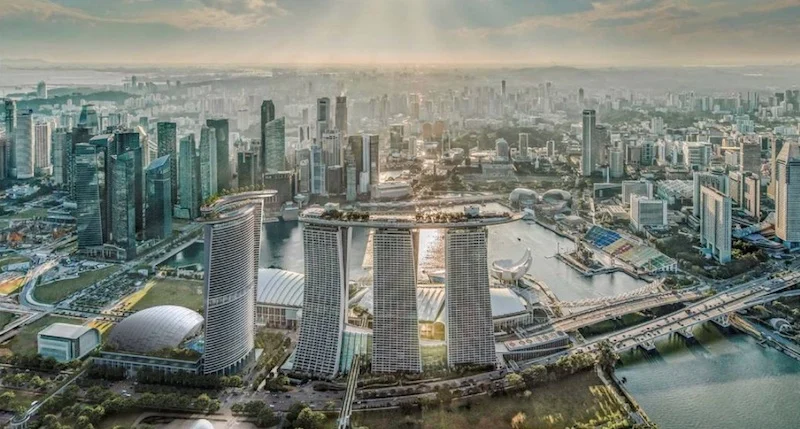
穆迪评级机构近日宣布,尽管拉斯维加斯金沙集团(LVS)面临巨大的开发承诺,但仍维持其稳定的信用展望。穆迪指出,集团“强大的流动性”以及新加坡滨海湾金沙扩建项目带来的预期收益是评级稳固的关键因素。周四,穆迪确认了LVS的投资级高级无担保评级Baa3,以及其澳门子公司金沙中国(Sands China)的Baa2评级。两家公司均保持了稳定的展望。
评级支撑:流动性充裕与项目前景
穆迪预计,在包括新加坡滨海湾金沙扩建在内的重大开发项目进行期间,LVS的债务水平将保持在EBITDA(息税折旧摊销前利润)的三倍左右。该机构表示,滨海湾金沙的扩建项目完成后,预计将吸引“大量”额外访客,产生“可观的收益”,从而显著增强LVS的债务削减能力。值得一提的是,滨海湾金沙在2026年上半年实现了约50%的调整后物业EBITDA利润率。穆迪还提及了集团旗下综合度假村既定的市场地位,以及新加坡和澳门长期博彩需求的有利前景。
财务实力与潜在信用隐忧
截至6月30日,LVS持有33.8亿美元的非限制性现金及现金等价物,并拥有42.6亿美元的信贷额度可用额度。滨海湾金沙则通过一项58.8亿美元的延迟提款定期贷款工具,单独获得了约46.8亿美元的资金。穆迪表示,预计LVS将遵守其债务契约并及时管理即将到期的债务。

然而,穆迪也指出,LVS庞大的开发承诺是其信用评级面临的一个关键担忧。如果未来的综合度假村投资主要通过借贷融资,可能导致债务在某些时期内升高。持续的股息支付、股票回购以及使用有担保债务为开发项目融资,也可能限制集团的信用状况。
评级调整的触发条件
穆迪警告称,如果LVS的流动性恶化,或者其澳门业务的盈利复苏未能持续,评级可能会面临下调压力。此外,如果债务长期保持在EBITDA的三倍以上,也可能导致评级下调。
而若要获得评级上调,LVS需要将调整后的总债务降至EBITDA的两倍或更低,同时保持持续的营收增长和稳定或改善的利润率。